BREAKING NEWS: MMTrading 25092026
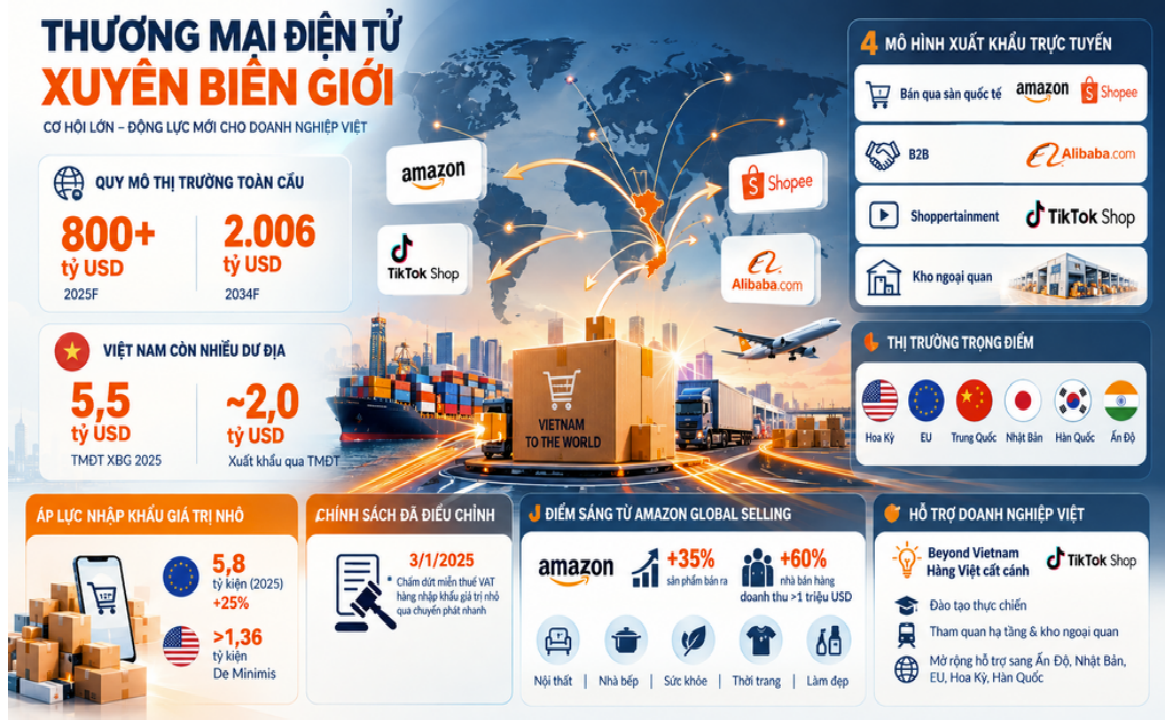
BREAKING NEWS: SHS - Báo cáo ngành Thương mại điện tử - Tháng 9/2026
BREAKING NEWS: VDSC - Báo cáo cập nhật cổ phiếu PNJ
BREAKING NEWS: FTS - Báo Cáo Cập Nhật CTCP Thành Thành Công Biên Hoà - SBT
BREAKING NEWS: Howard Marks: Nghệ thuật tránh thất bại để trở thành người chiến thắng cuối cùng
MBS khuyến nghị KHẢ QUAN với giá mục tiêu 16,600 VNĐ/cổ phiếu.
VDSC xác định mức giá hợp lý cổ phiếu PLX trong một năm tới là 45.600 đồng/cổ phiếu, kết hợp với mức cổ tức 1.200 ...
Thị trường bất động sản công nghiệp Việt Nam duy trì tỷ lệ lấp đầy tích cực trong nửa đầu năm 2026, tiếp tục là điểm ...
Vietcap điều chỉnh giảm 8% giá mục tiêu đối với CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) xuống 42.900 đồng/cổ phiếu, nhưng nâng ...
Vietcap tiếp tục duy trì khuyến nghị MUA đối với CTCP Bluemarq Group (DXG), nhưng cũng đồng thời giảm 14% giá mục tiêu của cổ ...
SSI giảm giá mục tiêu 1 năm xuống 88.000 đồng/cổ phiếu (từ 95.000 đồng), chủ yếu do nâng giả định tỷ lệ chiết khấu nhằm phản ánh môi trường lãi suất cao hơn.
Vietcap duy trì khuyến nghị MUA nhưng giảm 8% giá mục tiêu của CTCP Tập đoàn Hòa Phát (HPG) xuống còn 32.700 đồng/cổ phiếu.
SSI duy trì khuyến nghị KHẢ QUAN với giá mục tiêu 1 năm là 26.500 đồng/cổ phiếu, dựa trên P/B mục tiêu là 1,2x và cơ sở định giá giữa năm 2027.
Thông tư 50 /2026/TT - NHNN: Lộ trình chuyển đổi linh hoạt hơn, tiếp tục hướng tới chuẩn Basel III.
BSC duy trì khuyến nghị MUA với giá mục tiêu 35,000 VND/CP (upside +29%) giảm -26% so với giá mục tiêu cũ sau khi điều chỉnh giãn tiến độ các dự án BĐS và nhu cầu nợ vay của doanh nghiệp.
Giá trị hợp lý của cổ phiếu NT2 được xác định là 28.500 đồng/cổ phiếu. Tổng mức sinh lời kỳ vọng 12 tháng là 44%, dựa trên giá đóng cửa ngày 28/9/2026, theo đó, VDSC khuyến nghị MUA với cổ phiếu NT2.
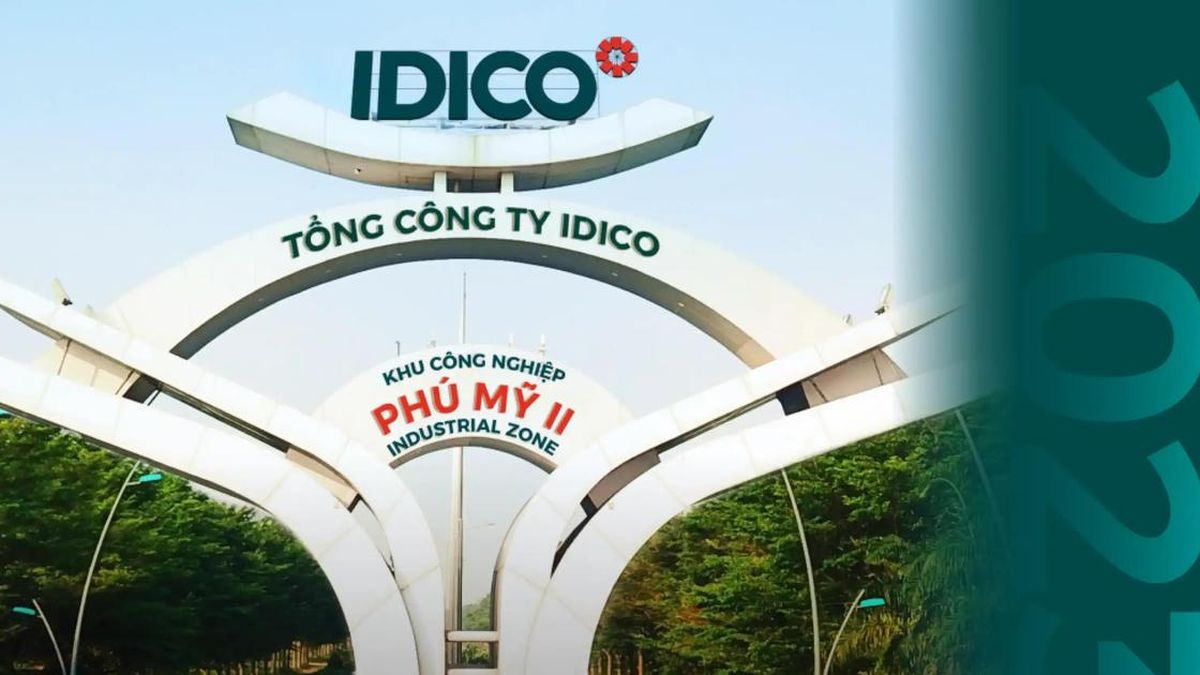
SSI khuyến nghị KHẢ QUAN đối với cổ phiếu IDC với giá mục tiêu 12 tháng là 41.600 đồng/cổ phiếu theo phương pháp SOTP, tương ứng tiềm năng tăng giá 29,2%.
HSC’s Morning Take: Thanh khoản yếu tiếp tục duy trì; KQKD Q3/2026 sẽ kiểm chứng khả năng chống chịu của thị trường
Tháng 10 theo yếu tố chu kỳ/mùa vụ, hiệu suất của chỉ số Vn-Index không tốt, trong 10 năm qua thị trường giảm bình quân hơn 2% và 4 năm liên tiếp (kể từ 2022 cho tới nay) thị trường đều giảm điểm.
Cổ phiếu khuyến nghị trong ngành: TCT Cổ phần Bưu chính Viettel (HSX: VTP)
BSC duy trì khuyến nghị MUA MẠNH với cổ phiếu MWG với mức giá mục tiêu 1 năm là 102,500 VND/CP (upside +40% so với giá đóng cửa ngày 24/09/2026.
BSC hạ khuyến nghị từ MUA xuống còn THEO DÕI với giá mục tiêu 13,100 VND/cp (upside +15.9%) giảm -54% so với giá mục tiêu cũ sau khi đánh giá lại danh mục dự án hiện tại trong bối cảnh mới và phản ánh các rủi ro liên quan đến nhu cầu vốn
SSI duy trì khuyến nghị TRUNG LẬP đối với Vinhomes, với giá mục tiêu 12 tháng là 78.800 đồng/cổ phiếu, tương đương tiềm năng tăng giá là 10,5%.
DMX nâng giá mục tiêu 12 tháng đối với DMX lên 82.800 đồng/cổ phiếu, từ 78.000 đồng/cổ phiếu, chủ yếu do chuyển cơ sở định giá sang năm 2027.
MBS duy trì khuyến nghị KHẢ QUAN với giá mục tiêu mới 44,300 VND/cp, giảm P/B mục tiêu xuống 1.6x theo mức điều chỉnh chung cho toàn ngành trong môi trường lãi suất cao.