.png)
.png)






.png)
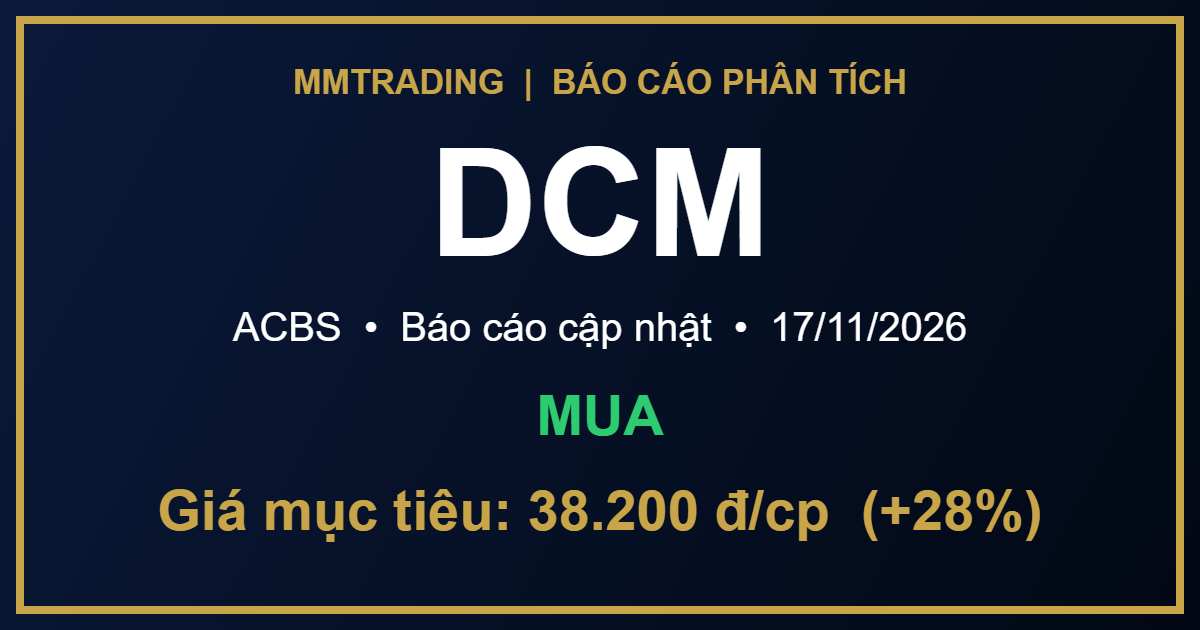
Trong báo cáo cập nhật nhanh phát hành ngày 17/11/2026, Công ty TNHH Chứng khoán ACB (ACBS) cho biết CTCP Phân bón Dầu khí Cà Mau (HOSE: DCM) có kết quả quý III/2026 cao hơn dự phóng, nhờ sản lượng tiêu thụ urê và NPK tăng. Sau khi nâng dự phóng lợi nhuận, ACBS duy trì khuyến nghị MUA với giá mục tiêu năm 2027 là 38.200 đồng/cp.
Kết quả kinh doanh
- Quý III/2026, DCM đạt doanh thu thuần 5,7 nghìn tỷ đồng (+92% svck) và lợi nhuận sau thuế 432 tỷ đồng (+31,7% svck). Doanh thu tăng chủ yếu nhờ sản lượng tiêu thụ urê và NPK.
- Lợi nhuận tăng chậm hơn doanh thu vì biên lợi nhuận gộp thu hẹp và doanh thu tài chính giảm. Biên lợi nhuận gộp quý đạt 19%, thấp hơn mức 22% cùng kỳ và 29% của 6 tháng đầu năm, do tỷ trọng nguồn khí giá rẻ giảm.
- Lãi chênh lệch tỷ giá giảm từ 110 tỷ đồng xuống 12 tỷ đồng. ACBS lưu ý rằng nếu loại trừ khoản hoàn nhập dự phòng giảm giá hàng tồn kho khoảng 80 tỷ đồng, biên lợi nhuận gộp quý III chỉ còn khoảng 18%.
- Lũy kế 9 tháng 2026, doanh thu đạt 17,7 nghìn tỷ đồng (+42,6% svck), hoàn thành 100% kế hoạch năm và 97% dự phóng cũ của ACBS. Lợi nhuận sau thuế đạt 2,2 nghìn tỷ đồng (+49,6% svck), hoàn thành 190% kế hoạch năm và 100% dự phóng cũ.
Luận điểm đầu tư / Động lực tăng trưởng
- Sản lượng tiêu thụ tích cực: đây là động lực chính giúp kết quả quý III vượt kỳ vọng.
- Giá urê phục hồi: giá urê thế giới đang có xu hướng hồi về mốc 450 USD/tấn.
- Nâng dự phóng: từ hai yếu tố trên, ACBS nâng dự phóng lợi nhuận năm 2026 thêm 13% và năm 2027 thêm 5% so với dự phóng cũ.
- Cổ tức: suất sinh lợi cổ tức kỳ vọng 4,4%, nâng tổng tỷ suất lợi nhuận kỳ vọng lên 32,4%.
Dự phóng và định giá
| Chỉ tiêu | 2025 | 2026F | 2027F |
|---|---|---|---|
| Doanh thu thuần (tỷ đồng) | 16.631 | 21.904 | 20.427 |
| Tăng trưởng doanh thu | 24% | 32% | -7% |
| EBITDA (tỷ đồng) | 2.620 | 3.310 | 3.042 |
| Lợi nhuận ròng (tỷ đồng) | 1.962 | 2.548 | 2.095 |
| Tăng trưởng lợi nhuận | 37% | 30% | -18% |
| EPS (đồng) | 3.203 | 4.327 | 3.558 |
| ROE | 19% | 22% | 16% |
| P/E (lần) | 10,6 | 7,8 | 9,5 |
| Cổ tức (đồng/cp) | 2.000 | 2.000 | 1.500 |
- Năm 2027, ACBS dự phóng lợi nhuận sau thuế đạt 2.095 tỷ đồng (-18% svck), chủ yếu vì giá urê được dự báo hạ nhiệt từ nền cao năm 2026.
- Giá mục tiêu năm 2027: 38.200 đồng/cp. Giá hiện tại: 29.900 đồng/cp. Tiềm năng tăng giá: 28%. Khuyến nghị: MUA.
Rủi ro
- Giá urê có thể hạ nhiệt từ nền cao năm 2026, khiến lợi nhuận năm 2027 được dự phóng giảm.
- Tỷ trọng nguồn khí giá rẻ giảm, gây áp lực lên biên lợi nhuận gộp.
- Doanh thu tài chính và lãi chênh lệch tỷ giá đã giảm mạnh. Biên lợi nhuận quý III một phần được hỗ trợ bởi khoản hoàn nhập dự phòng hàng tồn kho.
Nguồn: Báo cáo cập nhật cổ phiếu DCM của Công ty TNHH Chứng khoán ACB (ACBS), phát hành ngày 17/11/2026. MMTrading tổng hợp.
Bài viết tổng hợp từ báo cáo của ACBS, chỉ mang tính tham khảo, không phải khuyến nghị mua bán. Nhà đầu tư tự quyết định và tự chịu trách nhiệm.


.png)
.png)