.png)
.png)






.png)
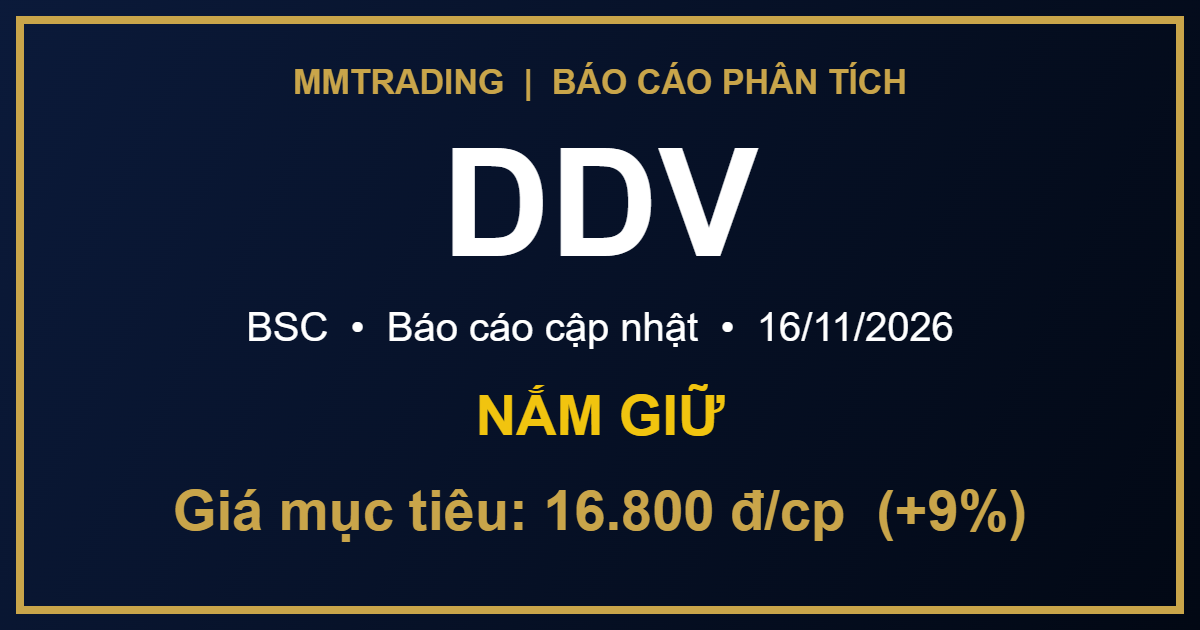
Công ty Cổ phần Chứng khoán BIDV (BSC) vừa phát hành báo cáo cập nhật cổ phiếu DDV của CTCP DAP - Vinachem (UPCoM: DDV) ngày 16/11/2026. BSC đưa ra khuyến nghị NẮM GIỮ với giá mục tiêu 16.800 đồng/cp, tương ứng tiềm năng tăng giá 9% so với giá đóng cửa 15.400 đồng/cp ngày 13/11/2026. Theo BSC, lợi nhuận quý 3/2026 của DDV sụt giảm mạnh do giá lưu huỳnh đầu vào neo cao, trong khi bảng cân đối với lượng tiền ròng lớn là điểm tựa cho định giá.
Kết quả kinh doanh
- Quý 3/2026: doanh thu thuần đạt 1.290 tỷ đồng (-8% YoY, -28% QoQ); LNST chỉ còn 9,6 tỷ đồng (-96% YoY, -92% QoQ).
- Cơ cấu doanh thu dịch chuyển mạnh sang xuất khẩu: doanh thu xuất khẩu 1.224 tỷ đồng (+83% YoY), chiếm khoảng 95% doanh thu; doanh thu nội địa giảm còn 66 tỷ đồng (-91% YoY).
- Biên lợi nhuận gộp giảm xuống 3,7% (-18,2 điểm % YoY, -7,4 điểm % QoQ) khi giá vốn tăng 14% YoY, chủ yếu do giá lưu huỳnh tăng 259% YoY. Biên gộp mảng xuất khẩu chỉ khoảng 3,0%, thấp hơn nhiều so với nội địa (16,9%).
- Doanh thu mảng hóa chất giảm so với mức 406 tỷ đồng cùng kỳ — nguyên nhân chính khiến doanh thu đi xuống.
- Lũy kế 9 tháng 2026: doanh thu thuần 4.916 tỷ đồng (+18% YoY), LNTT 320 tỷ đồng (-48% YoY), lần lượt hoàn thành 83% và 84% kế hoạch năm; LNST 256 tỷ đồng (-48% YoY).
Luận điểm đầu tư / Động lực tăng trưởng
- Giá lưu huỳnh đã hạ nhiệt nhưng vẫn ở vùng cao: giá lưu huỳnh CFR Trung Quốc về 965 USD/tấn (13/11/2026), thấp hơn khoảng 12% so với đỉnh 1.100 USD/tấn nhưng vẫn gấp khoảng 2 lần cùng kỳ do nguồn cung bị thắt chặt.
- Giá DAP thế giới tăng: DAP Morocco đạt 885 USD/tấn (6/11/2026, +18% YoY) khi Trung Quốc gần như ngừng xuất khẩu phân lân.
- Quý 4/2026: DDV đặt mục tiêu tiêu thụ 73.000 tấn DAP, doanh thu 1.688 tỷ đồng, LNTT 30 tỷ đồng. BSC thận trọng hơn với khoảng 60.000 tấn, doanh thu 1.457 tỷ đồng và LNTT khoảng 21 tỷ đồng, do giá vốn vẫn phản ánh lượng nguyên liệu tồn kho giá cao (617 tỷ đồng).
- Năm 2027: BSC giả định giá lưu huỳnh giảm dần, bình quân khoảng 840 USD/tấn (so với khoảng 870 USD/tấn năm 2026F).
- Dự án axit photphoric và MAP công suất 60.000 tấn/năm: BSC kỳ vọng vận hành thương mại từ giữa năm 2027 và chưa đưa vào dự phóng.
- Nền tảng tài chính vững: tiền ròng đạt 1.108 tỷ đồng tại 30/9/2026, tương đương khoảng 49% vốn hóa; DDV đã chi trả cổ tức tiền mặt năm 2025 tỷ lệ 17% (1.700 đồng/cp).
Dự phóng và định giá
| Chỉ tiêu (tỷ đồng) | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|
| Doanh thu thuần | 3.365 | 5.624 | 6.370 | 6.499 |
| Lợi nhuận gộp | 371 | 940 | 508 | 521 |
| LNST | 175 | 631 | 272 | 287 |
| EPS (đồng) | 1.195 | 4.318 | 1.860 | 1.959 |
- Năm 2026: BSC dự phóng doanh thu 6.370 tỷ đồng (+13% YoY), LNST 272 tỷ đồng (-57% YoY), biên gộp giảm về 8,0%.
- Năm 2027: doanh thu 6.499 tỷ đồng (+2% YoY), LNST 287 tỷ đồng (+5% YoY), biên gộp khoảng 8,0%.
- Định giá: P/E mục tiêu 8,8x áp cho EPS bình quân 2026F–2027F 1.910 đồng/cp nhằm chuẩn hóa lợi nhuận qua chu kỳ, cho giá mục tiêu 16.800 đồng/cp.
- DDV đang giao dịch ở P/B forward 2026 khoảng 0,98x, chiết khấu khoảng 26% so với trung vị nhóm DAP khu vực (1,33x).
Rủi ro
- Nga gia hạn lệnh cấm xuất khẩu lưu huỳnh sau 31/12/2026 hoặc nguồn cung Trung Đông tiếp tục gián đoạn.
- Trung Quốc nới lỏng xuất khẩu phân lân khiến giá DAP thấp hơn dự báo.
- Tiêu thụ nội địa và mảng hóa chất phục hồi chậm hơn kỳ vọng.
- Giá lưu huỳnh giảm nhanh trong khi tồn kho nguyên liệu giá cao chưa tiêu thụ hết.
Nguồn: Báo cáo cập nhật cổ phiếu DDV của Công ty Cổ phần Chứng khoán BIDV (BSC), phát hành ngày 16/11/2026. MMTrading tổng hợp.
Bài viết tổng hợp từ báo cáo của BSC, chỉ mang tính tham khảo, không phải khuyến nghị mua bán. Nhà đầu tư tự quyết định và tự chịu trách nhiệm.


.png)
.png)