.png)
.png)
.png)
.png)







Tóm tắt sự kiện
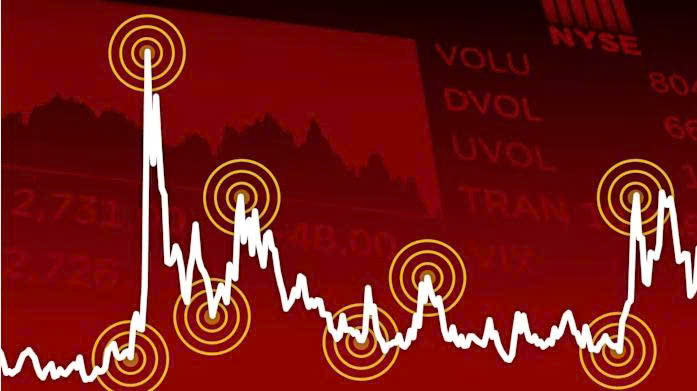
Chỉ số VIX (CBOE Volatility Index) đo lường kỳ vọng biến động của chỉ số S&P 500 trong 30 ngày tới. Giai đoạn 2016 - 2017, thị trường chứng khoán Mỹ đi lên một cách êm đềm, khiến VIX liên tục duy trì ở mức đáy lịch sử.
Một trào lưu giao dịch mới ra đời: Bán khống biến động (Short Volatility). Đám đông đổ hàng tỷ USD vào các quỹ ETN (Exchange Traded Notes) như XIV để ăn lợi nhuận miễn là thị trường không có biến động mạnh. Tuy nhiên, vào chiều ngày 05/02/2018, một đợt bán tháo nhẹ trên thị trường cơ sở đã khiến VIX giật lên. Cơ chế tự động tái cân bằng (rebalancing) của chính các quỹ như XIV đã tạo ra một lực mua VIX tương lai khổng lồ, ép chỉ số này nổ tung và tự thiêu rụi chính tài khoản của các quỹ đó.
Cơ chế kỹ thuật: Quả bom hẹn giờ từ thuật toán tái cân bằng
Sự sụp đổ của XIV không phải do xui xẻo, mà là một lỗ hổng cơ học trong cấu trúc vận hành của quỹ:
(1) Đặc tính Contango và lợi nhuận ảo của phe Short Volatility
Trong điều kiện bình thường, hợp đồng tương lai VIX thường ở trạng thái Contango (giá tháng sau cao hơn tháng trước). Khi quỹ XIV bán khống các hợp đồng này, họ liên tục hưởng lợi từ việc giá hợp đồng tự động giảm (roll yield) khi tiến gần đến ngày đáo hạn. Mức lợi nhuận đều đặn này tạo ra "ảo giác an toàn", thu hút dòng tiền khổng lồ của giới đầu cơ vào một chiến lược thực chất mang rủi ro vô cực.
(2) Vòng lặp tử thần cuối phiên (End-of-day rebalancing loop)
Quỹ XIV được lập trình để luôn duy trì tỷ lệ nghịch đảo -1x so với chỉ số VIX ngắn hạn. Nghĩa là, nếu VIX tăng, quỹ XIV sẽ giảm. Tuy nhiên, để duy trì tỷ lệ -1x này cho ngày hôm sau, quỹ bắt buộc phải mua vào hợp đồng tương lai VIX (đóng bớt vị thế bán khống) vào đúng 15 phút cuối phiên giao dịch.
Vào ngày 05/02, khi VIX tăng mạnh, khối lượng hợp đồng VIX mà XIV và các quỹ tương tự bắt buộc phải mua vào để tái cân bằng lên tới hàng trăm nghìn hợp đồng. Lực mua kỹ thuật khổng lồ này ập vào thị trường cạn thanh khoản cuối ngày, đẩy giá VIX vọt lên mức không tưởng. Quỹ càng mua tái cân bằng, giá VIX càng tăng; giá VIX càng tăng, quỹ càng lỗ và lại phải tiếp tục mua.
Diễn biến trọng tâm
Năm 2017: Thị trường ngủ say. Quỹ XIV tăng trưởng 188% trong năm, trở thành một trong những sản phẩm tài chính hot nhất Phố Wall.
Đầu phiên 05/02/2018: Chỉ số S&P 500 bắt đầu giảm điểm do lo ngại lạm phát, đẩy VIX tăng từ 17 lên khoảng 20 điểm.
15:45 - 16:00 (15 phút định mệnh): Quá trình tái cân bằng cuối ngày của các quỹ Short Volatility bắt đầu kích hoạt. Thuật toán của họ tự động mua vét mọi hợp đồng VIX trên sổ lệnh. VIX phi thẳng lên 37.32 điểm.
Đóng cửa và Hậu kỳ: Do VIX tăng hơn 100%, giá trị tài sản ròng (NAV) của XIV giảm vượt quá 80%, kích hoạt điều khoản thanh lý bắt buộc (Acceleration Event) từ nhà phát hành Credit Suisse. XIV chính thức đóng cửa, hàng tỷ USD của nhà đầu tư cá nhân và quỹ phòng hộ bốc hơi hoàn toàn.
Bài học quản trị rủi ro dành cho system trader
Đối với các nhà giao dịch hệ thống và phái sinh, Volmageddon là minh chứng rõ nét nhất cho những rủi ro cấu trúc ngầm:
(1) Sự bất đối xứng của lợi nhuận và rủi ro đuôi (Tail risk):
Chiến lược bán khống biến động (hoặc bán quyền chọn - Short Options) giống như việc "nhặt tiền lẻ trước đầu xe lu". M có thể thắng liên tục 99 lệnh với lợi nhuận đều đặn nhờ sự bình yên của thị trường, nhưng chỉ cần 1 lệnh gặp sự kiện Thiên nga đen, toàn bộ vốn liếng và lợi nhuận tích lũy sẽ bị quét sạch. Không bao giờ được mở các vị thế bán khống không có giới hạn rủi ro tuyệt đối.
(2) Rủi ro thanh khoản cấu trúc (Structural liquidity risk):
Khi giao dịch các sản phẩm phái sinh cấu trúc (như ETN, ETF đòn bẩy), m phải hiểu rõ cơ chế tái cân bằng (rebalancing) của chúng. Những sản phẩm này thường bị ép phải giao dịch một khối lượng khổng lồ vào những khung giờ cố định (ví dụ ATC). Sự "mù quáng" của thuật toán tái cân bằng sẽ trở thành miếng mồi ngon cho các nhà tạo lập thị trường (Market Makers) khai thác, hoặc tự tạo ra một vụ sập hầm dây chuyền.
(3) Nghịch lý của sự ổn định:
Theo lý thuyết của Hyman Minsky, "sự ổn định sẽ tạo ra sự bất ổn". Chính vì thị trường quá yên bình trong một thời gian dài, các bên tham gia mới lạm dụng đòn bẩy để bán khống biến động nhằm tăng tỷ suất sinh lời. Khi lò xo bị nén ở mức cực đại, lực bung ra sẽ vô hiệu hóa mọi mô hình đo lường rủi ro (VaR - Value at Risk) thông thường.


.png)
.png)
.png)
.png)