.png)
.png)
.png)
.png)






1. Lời mở đầu: Đầu tư không bao giờ là chuyện dễ dàng
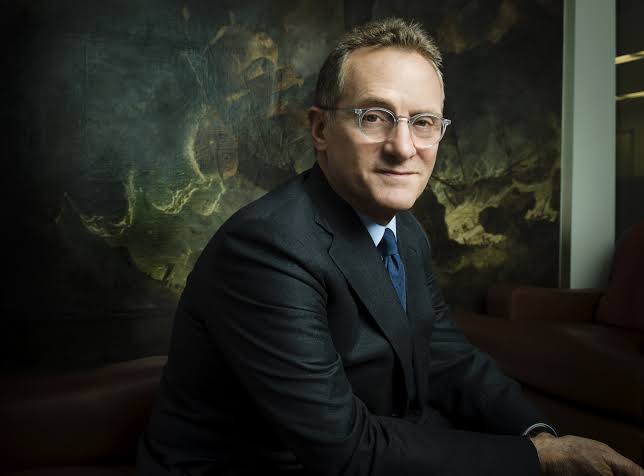
Năm 1969, một chàng trai trẻ vừa tốt nghiệp Chicago bước chân vào ngành tài chính tại Citibank với mức lương vỏn vẹn 12.000 - 14.000 USD/năm. Lúc bấy giờ, đầu tư chưa phải là một nghề hào nhoáng, và cái tên Howard Marks cũng chưa hề tồn tại trên bản đồ những nhà tư vấn lỗi lạc. Nhiều thập kỷ sau, chính người thanh niên đó đã trở thành huyền thoại sáng lập Oaktree Capital, người sở hữu những bản ghi chú (memos) mà Warren Buffett tuyên bố: "Nếu Marks viết sách, tôi sẽ viết lời tựa".
Cuốn sách "Điều quan trọng nhất" (The Most Important Thing) ra đời từ sự thúc giục đó. Tuy nhiên, thay vì vẽ ra một con đường trải hoa hồng, Marks mở đầu bằng một sự thật trần trụi: Đầu tư là một công việc cực kỳ khó khăn, đi ngược lại trực giác thông thường và đầy rẫy những cạm bẫy tâm lý.
"Mục tiêu cao nhất của tôi là làm cho bạn thấy đầu tư khó khăn đến mức độ như thế nào... Tôi không muốn dạy bạn công thức, tôi muốn dạy bạn cách suy nghĩ."
2. Nguồn gốc của sự khôn ngoan: Những bài học từ "Trò đùa của sự ngẫu nhiên"
Howard Marks chịu ảnh hưởng mạnh mẽ từ Nassim Taleb, đặc biệt là tư duy về sự ngẫu nhiên. Trong thế giới tài chính, chúng ta thường mắc sai lầm khi đánh giá chất lượng quyết định dựa trên kết quả cuối cùng. Marks cảnh báo về hiện tượng "đúng vì một lý do sai": Một nhà đầu tư có thể thắng lớn nhờ một canh bạc điên rồ và gặp may, nhưng điều đó không chứng minh anh ta có kỹ năng, nó chỉ cho thấy anh ta là một kẻ liều lĩnh được thời cuộc cứu rỗi.
Sự khác biệt về bản chất: Trong thế giới vật lý tất định, nếu một người kỹ sư xây cầu và nó sập, ta chắc chắn anh ta đã tính toán sai. Nhưng trong đầu tư – một thế giới bất định – một quyết định đúng đắn vẫn có thể dẫn đến thất bại vì những yếu tố ngẫu nhiên ngoài tầm kiểm soát.
Định nghĩa thực thụ về Rủi ro: Rủi ro không đơn thuần là biến động giá. Theo Marks: "Rủi ro nghĩa là có nhiều chuyện có thể xảy ra hơn là số chuyện thực tế sẽ xảy ra."
Vì tương lai là một dải các xác suất thay vì một kết cục cố định, việc "chừa chỗ cho những điều không ngờ tới" trở thành nền tảng của tư duy phòng thủ.
3. Nghịch lý của dự báo và Tư duy "Không biết"
Nhà kinh tế học John Kenneth Galbraith từng chia những người dự báo thành hai loại: Những người không biết, và những người không biết rằng mình không biết. Howard Marks chọn thừa nhận sự giới hạn của con người. Ông tin rằng việc cố gắng dự báo vĩ mô (lãi suất, GDP) để kiếm tiền là một nỗ lực vô ích.
Sự khác biệt giữa hai phương pháp dự báo chính:
Dự báo Ngoại suy (Extrapolation):
Cơ sở: Kéo dài quá khứ gần vào tương lai.
Khả năng chính xác: Cao (vì tương lai thường giống quá khứ).
Giá trị kinh tế: Thấp hoặc không có (do thị trường đã phản ánh vào giá).
Hành động khuyến nghị: Không nên dựa vào để giao dịch.
Dự báo Thay đổi Triệt để:
Cơ sở: Dự báo những biến động cực đoan, khác biệt hẳn quá khứ.
Khả năng chính xác: Cực thấp (khó đưa ra và càng khó để đúng).
Giá trị kinh tế: Rất cao (nếu đúng sẽ mang lại lợi nhuận khổng lồ).
Hành động khuyến nghị: Chỉ dành cho những người cực kỳ xuất chúng; nếu sai sẽ mất rất nhiều tiền.
Kết luận: Giá trị không nằm ở việc đúng một lần nhờ may mắn trong một dự báo cực đoan. Giá trị nằm ở sự đúng đắn đều đặn – điều mà gần như không ai làm được bằng cách đoán định vĩ mô.
4. Bài học từ sân Tennis: Đầu tư là "Cuộc chơi của kẻ thua cuộc"
Sử dụng hình ảnh từ cuốn sách của Simon Ramo, Marks phân tích sự khác biệt giữa hai lối chơi:
- Quần vợt chuyên nghiệp (Winner’s Game): Những nhà vô địch thắng bằng cú dứt điểm hiểm hóc, bóng đi cực mạnh khiến đối thủ bất lực. Họ thắng nhờ kỹ năng tạo ra điểm số.
- Quần vợt nghiệp dư (Loser’s Game): Những người chơi thắng nhờ việc đưa bóng qua lưới và chờ đối thủ phạm lỗi. Người thắng là người mắc ít lỗi tự đánh bóng hỏng (unforced errors) nhất.
Trong đầu tư, đặc biệt là thị trường trái phiếu, triết lý này được cụ thể hóa thành "nghệ thuật loại trừ":
- Mọi trái phiếu trả được nợ đều cho mức lãi suất như nhau (ví dụ 5%). Bạn không thể trở thành người hùng bằng cách chọn trái phiếu tốt trong số những cái chắc chắn trả nợ.
- Thành tích xuất sắc đến từ việc loại bỏ được 10% những kẻ không trả được nợ.
Chiến thuật: Nếu chúng ta tránh được những kẻ thua cuộc, những kẻ thắng cuộc sẽ tự lo cho chính chúng.
5. Mối quan hệ giữa Giá cả và Giá trị: Bài học từ Nifty Fifty và Trái phiếu hạng B
Bí quyết của đầu tư không phải là mua tài sản tốt, mà là trả bao nhiêu tiền. Một tài sản tốt ở mức giá quá cao vẫn là một khoản đầu tư tồi, và một tài sản tệ ở mức giá cực rẻ có thể là một món hời.
- Nghịch lý Nifty Fifty (1968): Đây là những công ty "tốt nhất nước Mỹ" (IBM, Kodak...). Vì ai cũng nghĩ chúng hoàn hảo, giá cổ phiếu bị đẩy lên mức PE 80-90 lần (trong khi trung bình lịch sử chỉ 16 lần). Kết quả: Khi kỳ vọng không được đáp ứng, nhà đầu tư mất đến 90% số tiền dù công ty vẫn hoạt động tốt.
- Cơ hội từ Trái phiếu hạng B (1978): Khi gặp Michael Milken, Marks nhận ra Moody’s định nghĩa trái phiếu hạng B là "không hội đủ các đặc điểm của một khoản đầu tư đáng mong muốn". Chính vì định kiến này, giá của chúng rẻ đến mức phi lý. Marks nhận ra chỉ cần chúng sống sót, nhà đầu tư sẽ kiếm được lợi nhuận khổng lồ vì kỳ vọng ban đầu quá thấp.
Để một tài sản từ "tồi" trở thành "món hời", nó cần:
Kỳ vọng của thị trường thấp lè tè.
Giá mua thấp hơn đáng kể so với giá trị nội tại.
Khả năng sống sót qua giai đoạn khó khăn nhất.
6. 6 Nguyên tắc vàng trong Triết lý đầu tư của Oaktree Capital
Tại Oaktree, Marks đã hệ thống hóa triết lý của mình thành 6 nguyên tắc bất biến:
Kiểm soát rủi ro là ưu tiên số 1: Không phải là kiếm bao nhiêu tiền, mà là rủi ro đã chấp nhận để có được số tiền đó.
Tính nhất quán: Marks ưu tiên sự ổn định. Ông kể về một quỹ hưu trí suốt 14 năm chỉ nằm ở nhóm giữa (xếp hạng 27% đến 47%) nhưng kết thúc chặng đường đó, họ đứng vị trí thứ 4 toàn thị trường. Họ thắng vì không bao giờ sụp đổ thảm khốc.
Tầm quan trọng của thị trường chuyên biệt: Tập trung vào những nơi kém hiệu quả để tìm kiếm lợi thế thông tin.
Phân tích từ dưới lên (Bottom-up): Không dựa vào dự báo vĩ mô. Marks tin rằng "thứ khiến bạn gặp rắc rối không phải là những gì bạn không biết, mà là những gì bạn đinh ninh là đúng nhưng thực ra lại sai".
Không canh thời điểm thị trường (Market Timing): Tập trung vào việc định giá tài sản thay vì đoán xem khi nào thị trường đạt đỉnh hay đáy.
Đầu tư phòng thủ: Tập trung "cắt phăng cái đuôi bên trái của đường cong chuông" – tức là loại bỏ hoàn toàn khả năng xảy ra những khoản lỗ thảm khốc.
7. Kết luận: Đừng bao giờ quên "Người đàn ông cao 1,8m chết đuối"
Triết lý của Howard Marks cuối cùng quay về sự khiêm nhường. Ông luôn nhắc nhở các nhà đầu tư đừng bao giờ tin vào các con số trung bình một cách mù quáng:
"Đừng bao giờ quên người đàn ông cao 1,8m chết đuối khi lội qua con sông sâu trung bình chỉ 1,2m."
Bạn không thể sống sót qua các con số trung bình, bạn phải sống sót qua những ngày tồi tệ nhất. Nếu bạn nhảy dù thành công 98% số lần, bạn vẫn sẽ không còn mạng để rút kinh nghiệm cho 2% còn lại. Tư duy phòng thủ chính là chuẩn bị cho 2% đó.
Linh hồn của triết lý này nằm ở Tư duy tầng thứ hai:
Tầng 1: "Đây là công ty tốt, hãy mua cổ phiếu." (Suy nghĩ ngây thơ của đám đông).
Tầng 2: "Đây là một công ty tốt, nhưng mọi người đều đang nghĩ nó quá tốt, khiến giá bị đẩy lên PE 80-90 lần – mức giá không còn chỗ cho bất kỳ sai sót nào. Hãy bán nó."
Các câu châm ngôn nằm lòng:
Điều người khôn ngoan làm lúc đầu, kẻ dại khờ sẽ làm lúc cuối.
Đi trước thời đại quá xa cũng chẳng khác gì là đã sai.
Thành tích xuất sắc đến từ những gì bạn loại bỏ, không phải những gì bạn mua.
Hãy khiêm nhường và dè dặt với niềm tin của mình thay vì tự tin thái quá.


.png)
.png)
.png)
.png)