.png)
.png)
.png)
.png)







Tóm tắt sự kiện
Từ một doanh nghiệp bán lẻ đĩa game đang chật vật với thị giá ở mức 0.64 USD, GME đã bùng nổ lên mức giá cao nhất trong phiên đạt 483.00 USD vào ngày 28/01/2021.
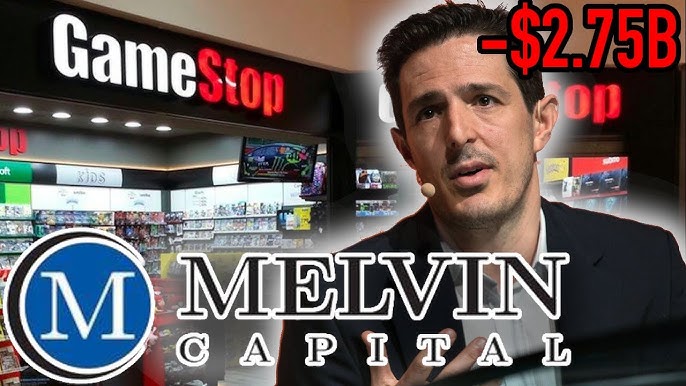
Trung tâm của sự kiện là một cú "Short Squeeze" lịch sử đánh thẳng vào các quỹ phòng hộ lớn (tiêu biểu là Melvin Capital). Dòng tiền nhỏ lẻ được tổ chức qua mạng xã hội (Reddit - WallStreetBets) đã hợp lực mua gom để "úp sọt" các quỹ này.
"Điểm nút" cốt lõi: Tỷ lệ Short Interest (Lượng cổ phiếu bán khống/Lượng cổ phiếu lưu hành) của GME vào tháng 1/2021 chạm ngưỡng 140%. Các quỹ lớn đã quá tham lam khi vay mượn và bán ra cả những cổ phiếu "ảo" không hề tồn tại trên thị trường. Một quả bom nổ chậm về thanh khoản được thiết lập.
Cơ chế kỹ thuật: Khi dòng tiền bóp nghẹt phe bán khống
Thay vì dựa vào phân tích doanh nghiệp cơ bản, cuộc chiến này được định đoạt hoàn toàn bởi cấu trúc dòng tiền. Có hai động lực chính khiến phe "Bán khống" sụp đổ:
(1) Vòng lặp Margin Call & Short Squeeze (Cháy tài khoản và ép mua cắt lỗ)
Bản chất của bán khống là đi "mượn" cổ phiếu bán ra lấy tiền mặt, chờ giá giảm thì mua lại để ăn chênh lệch. Nhưng khi đám đông trên Reddit ồ ạt mua vào, giá GME không giảm mà lại tăng vọt.
Lúc này, các quỹ bán khống lỗ nặng. Công ty chứng khoán sợ quỹ bùng nợ nên ra lệnh gọi ký quỹ (Margin Call), ép các quỹ này phải nộp thêm tiền hoặc mua lại cổ phiếu để trả ngay. Đứng trước nguy cơ vỡ nợ, các quỹ nhắm mắt nhắm mũi tung tiền ra mua lại GME bằng mọi giá.
Lực cầu khẩn cấp của các quỹ cộng với lực mua của đám đông tạo thành một lực mua khổng lồ. Trong khi đó, đám đông nhỏ lẻ lại gom hàng không chịu bán. Cầu quá lớn mà cung cạn kiệt, giá bị ép nổ tung (Squeeze) lên mức không tưởng.
(2) Gamma Squeeze: Cú bồi thêm từ thị trường phái sinh (Options)
Đám đông không chỉ mua cổ phiếu cơ sở; họ ồ ạt gom các hợp đồng Quyền chọn mua (Call Options) giá rẻ. Những nhà cái (Market Makers) bán hợp đồng này buộc phải mua cổ phiếu thật để phòng vệ rủi ro. Giá GME càng tăng, nhà cái càng phải mua nhiều cổ phiếu cơ sở để cân bằng trạng thái. Dòng tiền khổng lồ từ nhà cái ập vào như sóng thần, đè bẹp những vị thế bán khống cuối cùng.
Diễn biến trọng tâm
Nửa cuối 2020: Các nhà đầu tư cá nhân phát hiện ra GME bị định giá thấp và có cấu trúc Short Interest ảo lên tới hơn 100%.
11/01/2021: Dòng tiền bắt đáy khơi mào khi có thông tin tích cực từ nội bộ ban lãnh đạo, đẩy giá cổ phiếu bắt đầu tăng.
22/01 - 26/01/2021: Thanh khoản bùng nổ. Giá tăng điên cuồng khiến quỹ Melvin Capital gồng lỗ và đối mặt với rủi ro vỡ nợ.
28/01/2021 (Đỉnh điểm thanh khoản): GME chạm mốc 483 USD. Khối lượng giao dịch quá tải khiến Robinhood và các broker khác phải đóng băng nút "Mua" do cạn kiệt nguồn tiền ký quỹ với trung tâm bù trừ.
Hậu sự kiện: Melvin Capital bốc hơi hơn 53% tài sản quản lý (tương đương 6.8 tỷ USD) chỉ trong một tháng, phải nhận cứu trợ khẩn cấp trước khi buộc phải đóng cửa hoàn toàn.
Bài học quản trị rủi ro
Đối với các nhà giao dịch chuyên nghiệp, đặc biệt là khi dùng đòn bẩy trên thị trường phái sinh, case study GameStop để lại những bài học cốt lõi:
(1) Bán khống là con dao không có chuôi: Đánh chiều Long (mua), thua lỗ tối đa giới hạn ở mức 100% vốn đầu tư ban đầu. Ngược lại, tổn thất trong các vị thế Short là vô hạn nếu giá cứ tăng. Bán khống vượt quá lượng cung lưu hành là một canh bạc tước đi ranh giới cắt lỗ an toàn.
(2) Thanh khoản quyết định giá cả: Bất kể mô hình định giá doanh nghiệp hay chỉ báo kỹ thuật có đẹp đến đâu, khi thanh khoản cạn kiệt ở một chiều và thị trường bị dồn ép vào góc tường (cạn cung), giá sẽ phản ứng theo luật cung - cầu vi mô thay vì giá trị thực tế.
(3) Rủi ro từ hạ tầng giao dịch: Việc Robinhood chặn lệnh mua xuất phát từ yêu cầu ký quỹ nhảy vọt lên mức 3 tỷ USD chỉ sau một đêm, vượt quá năng lực chịu đựng của hệ thống. Trader luôn phải tính toán đến kịch bản nền tảng giao dịch bị sập luồng xử lý hoặc chặn lệnh trong những thời điểm thị trường cực đoan.


.png)
.png)
.png)
.png)