.png)
.png)
.png)
.png)






Trong cộng đồng giao dịch chứng khoán Việt Nam, hầu hết nhà đầu tư đều dành phần lớn thời gian đi tìm các "cổ phiếu siêu phẩm", "săn điểm nổ" (Breakout) hoặc bám sát từng nhịp nhảy chỉ số của hợp đồng tương lai VN30 (VN30F1M). Tuy nhiên, việc liên tục cố gắng dự đoán nhịp tăng giảm của VN-Index thường dẫn đến áp lực tâm lý và vòng lặp bào mòn vốn vì thuế phí.
Tuy nhiên, thị trường chứng khoán Việt Nam sở hữu những đặc thù rất riêng: quy định thanh toán T+2.5, cơ chế biên độ trần/sàn, thuế bán cố định 0.1% và tính chu kỳ mạnh mẽ. Nếu áp dụng Shannon’s Demon một cách máy móc, phương pháp này sẽ nhanh chóng trở thành một khoản thua lỗ lớn.
1. Nguyên lý Shannon’s Demon qua góc nhìn thực tế
Claude Shannon chứng minh rằng: Biến động tự nó có thể tạo ra lợi nhuận nếu ta kết hợp một tài sản rủi ro biến động mạnh với một tài sản an toàn (Tiền mặt), sau đó thực hiện tái cân bằng định kỳ.
Giả sử nhà đầu tư có 1 tỷ đồng, giải ngân vào một tài sản biến động mạnh nhưng đi ngang theo chu kỳ: một chu kỳ tăng 100%, một chu kỳ sau đó giảm 50% về lại điểm xuất phát.
Nếu mua và nắm giữ toàn bộ (Buy & Hold 100% Cổ phiếu):
1 tỷ tăng lên 2 tỷ (khi tăng 100%), sau đó giảm 50% về lại đúng 1 tỷ. Tài khoản hòa vốn sau hai chu kỳ.
Nếu áp dụng Shannon’s Demon (50% Cổ phiếu / 50% Tiền mặt):
Phân bổ ban đầu: 500 triệu mua cổ phiếu, 500 triệu giữ tiền mặt (hoặc công cụ tiền gửi quản trị thanh khoản).
Chu kỳ 1 (Thị trường tăng 100%): Phần cổ phiếu tăng lên 1 tỷ đồng; tiền mặt giữ nguyên 500 triệu. Tổng tài sản = 1.5 tỷ đồng.
Thực hiện tái cân bằng: Điều chỉnh danh mục về tỷ trọng 50/50 bằng cách bán bớt 250 triệu tiền cổ phiếu chuyển sang tiền mặt. Lúc này mỗi nhánh có 750 triệu đồng.
Chu kỳ 2 (Thị trường giảm 50%): Phần cổ phiếu giảm còn 375 triệu đồng; phần tiền mặt 750 triệu vẫn được bảo toàn. Tổng tài sản = 1.125 tỷ đồng.
Giá tài sản đã quay về vạch xuất phát, nhưng tài khoản của nhà đầu tư lại ghi nhận mức sinh lời ròng +12.5% (lãi 125 triệu đồng).
Cơ chế này buộc nhà đầu tư thực hiện một cách máy móc hành vi: Chốt lời từng phần khi thị trường hưng phấn và tái tích lũy nguồn lực khi thị trường chiết khấu sâu.
2. Ba "cái bẫy" chí mạng khi áp dụng tại Thị trường Chứng khoán Việt Nam
Lý thuyết trên giấy rất thuyết phục, nhưng thực tế giao dịch tại Việt Nam lại có những rào cản mang tính cấu trúc:
Bẫy "Bình quân giá xuống" cổ phiếu đầu cơ (Penny, nhóm có vấn đề nội tại)
Shannon’s Demon dựa trên giả định toán học rằng tài sản có tính chu kỳ và luôn có khả năng phục hồi về trung bình (Mean-reversion).
Rất nhiều nhà đầu tư tại Việt Nam nhầm lẫn giữa việc "Tái cân bằng theo hệ thống" với "Bình quân giá giảm đối với cổ phiếu đầu cơ".
Đối với các mã có rủi ro hủy niêm yết, mất thanh khoản hoặc rơi vào chu kỳ giảm dài hạn, việc liên tục rút tiền mặt để mua thêm cổ phiếu khi giá rơi sẽ dẫn đến nguy cơ mất vốn vĩnh viễn (Permanent Capital Loss).
Ma sát từ Thuế bán và Phí giao dịch (T+2.5 & Friction Costs)
Tại Việt Nam, mỗi giao dịch bán cổ phiếu cơ sở đều chịu thuế thu nhập cá nhân 0.1% trên tổng giá trị giao dịch, bất kể thương vụ đó lãi hay lỗ, cộng thêm phí giao dịch của công ty chứng khoán (khoảng 0.1% - 0.15% mỗi chiều).
Nếu tái cân bằng với tần suất quá ngắn (vài ngày hoặc theo tuần), chi phí ma sát này sẽ bào mòn hoàn toàn phần biên lợi nhuận mỏng mà sự biến động tạo ra. Hơn nữa, chu kỳ thanh toán T+2.5 khiến dòng tiền từ cổ phiếu bán ra không thể linh hoạt chuyển đổi tức thì.
Bẫy "Chặt hoa tưới cỏ" trong pha Đại sóng (Uptrend dài hạn)
VN-Index thường vận động theo các giai đoạn tích lũy đi ngang kéo dài, sau đó bước vào một pha tăng trưởng bùng nổ theo chu kỳ vĩ mô (như giai đoạn 2020–2021).
Trong một xu hướng tăng mạnh, việc tái cân bằng định kỳ sẽ liên tục ép bạn bán sớm các cổ phiếu đang trong đà tăng mạnh để dồn tiền vào tài khoản tiền mặt.
Hệ quả là danh mục sẽ tạo ra hiệu suất thấp hơn đáng kể so với việc đơn giản là nắm giữ theo xu hướng (Trend Following / Buy & Hold).
3. Khung ứng dụng thực chiến cho Trader và Nhà đầu tư Việt
Để khai thác được lợi thế của Shannon’s Demon mà không biến tài khoản thành nạn nhân của thị trường, cấu trúc triển khai cần được điều chỉnh như sau:
A. Đối với Chứng khoán Cơ sở: Ứng dụng dải biên độ (Tolerance Bands)
Không bao giờ áp dụng tái cân bằng theo lịch thời gian cố định (như tuần nào cũng mua bán). Thay vào đó, hãy thiết lập Dải biên độ biến động:
Lựa chọn tài sản an toàn cao: Chỉ áp dụng cho các Chứng chỉ quỹ chỉ số (ETF như FUEVFVND, E1VFVN30) hoặc rổ cổ phiếu vốn hóa lớn VN30 có nền tảng cơ bản vững chắc.
Tối ưu hóa nguồn tiền mặt: Phần vốn chờ tái cân bằng (Cash) nên được đặt vào các sản phẩm tiền gửi linh hoạt theo ngày/tuần của công ty chứng khoán (như MM, iSave...) với mức sinh lời 3–5%/năm nhằm tối ưu hiệu quả vốn trong lúc chờ đợi.
Quy tắc dải biên độ ±10%:
Tỷ trọng mục tiêu: 50% Cổ phiếu / 50% Tiền mặt.
Chỉ can thiệp khi tỷ trọng thực tế lệch quá ngưỡng: Chốt lời khi Cổ phiếu chạm ngưỡng 60%, hoặc giải ngân tiền mặt khi Cổ phiếu giảm về 40%.
Cách làm này giúp vị thế cổ phiếu có đủ không gian để chạy hết biên độ khi thị trường có xu hướng, đồng thời giảm thiểu số lần đóng/mở lệnh để tiết kiệm thuế phí.
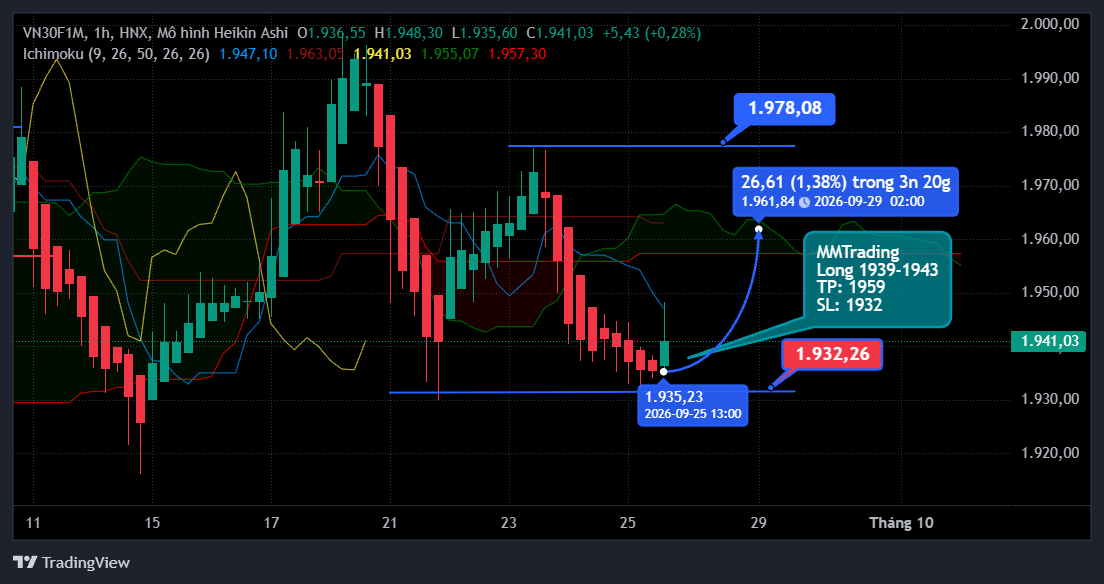
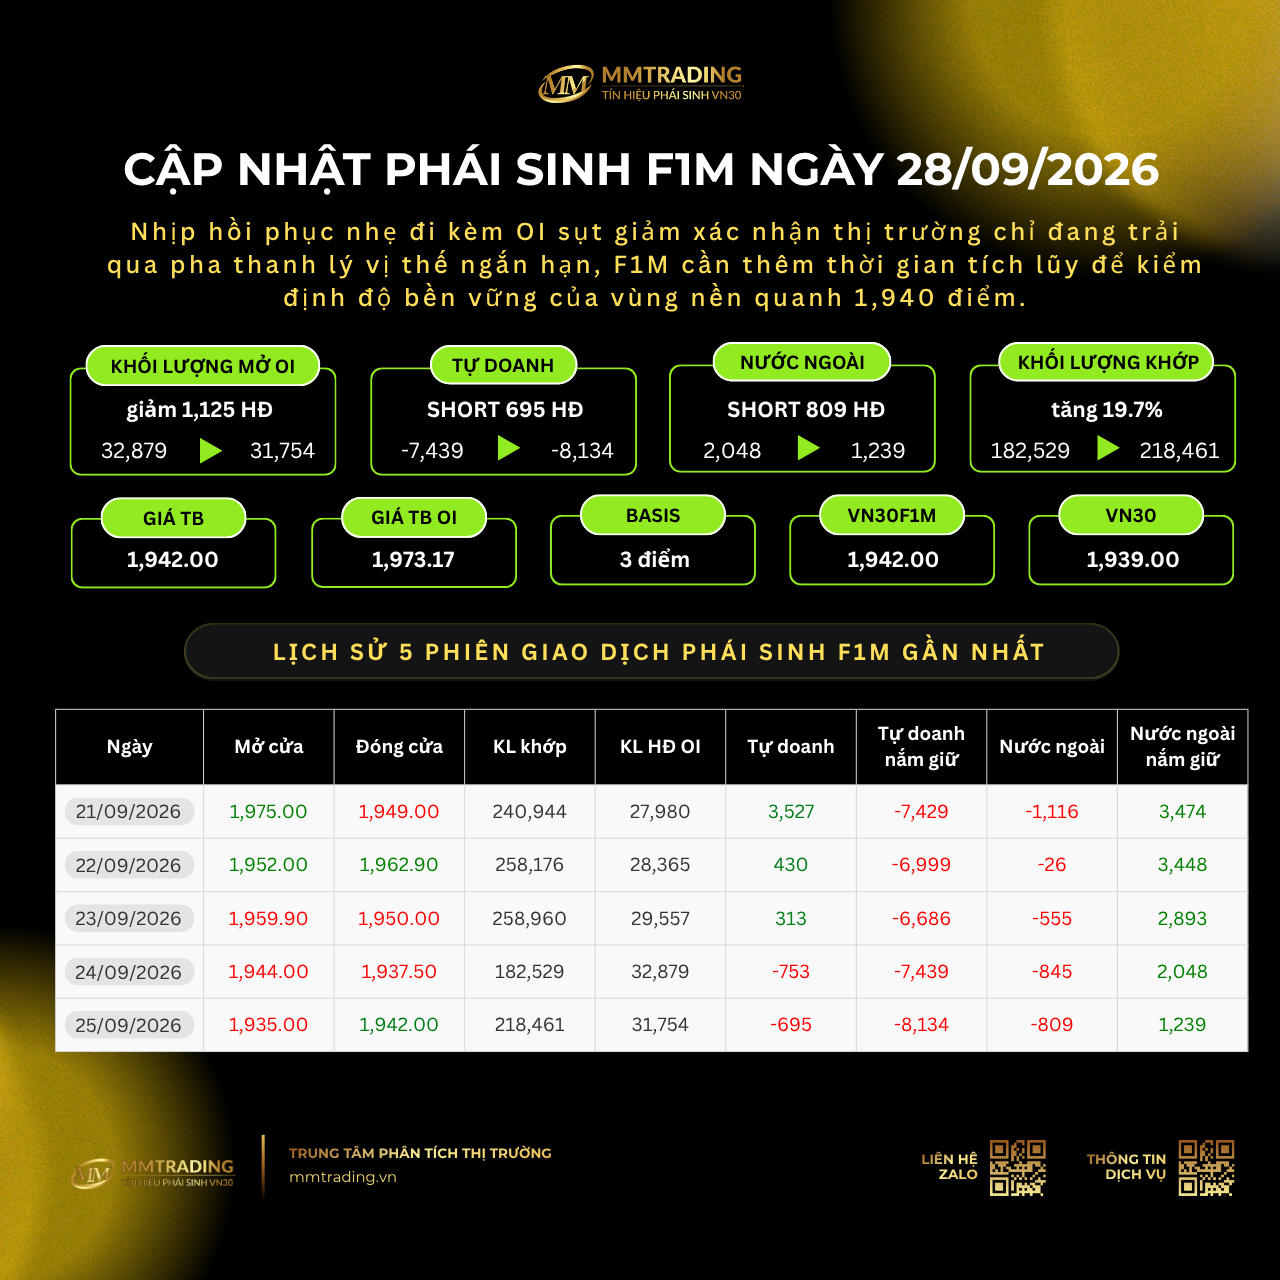
B. Đối với Chứng khoán Phái sinh (VN30F): Công cụ phòng hộ động (Dynamic Hedging)
Rất nhiều trader muốn áp dụng Shannon's Demon trực tiếp trên hợp đồng tương lai phái sinh (VN30F1M) vì nghĩ rằng phái sinh biến động nhanh và phí rẻ. Đây là một sai lầm:
Bản chất của VN30F1M là hợp đồng có kỳ hạn (đáo hạn hàng tháng). Nếu nắm giữ dài hạn để tái cân bằng, chi phí đảo kỳ hạn (Rollover fee) và độ lệch giá (Basis) sẽ triệt tiêu lợi nhuận. Đòn bẩy cao cũng khiến bạn dễ bị ép thanh lý vị thế trước khi kịp thực hiện tái cân bằng.
Cách dùng phái sinh đúng đắn trong bài toán này: Thay vì bán cổ phiếu cơ sở khi thị trường giảm sâu (vừa chịu thuế 0.1%, vừa mất phí và kẹt T+2.5), trader có thể sử dụng hợp đồng Short VN30F1M như một công cụ bù trừ danh mục tạm thời để đưa mức độ chịu rủi ro (Net Exposure) của toàn bộ tài khoản về tỷ trọng an toàn mục tiêu mà không cần xáo trộn danh mục cơ sở.
Lời kết
Shannon’s Demon không phải là một "chén thánh" tạo ra mức sinh lời vượt bậc sau một vài phiên giao dịch.
Giá trị thực chất nhất của chiến lược này đối với một nhà đầu tư cá nhân trên thị trường chứng khoán Việt Nam là tối ưu hóa tỷ lệ lợi nhuận trên rủi ro (Sharpe Ratio) và bảo vệ tâm lý giao dịch:
Bạn không bị cuốn vào tâm lý hoảng loạn bán tháo ở đáy khi thị trường sụt giảm (vì luôn duy trì lượng tiền mặt sẵn sàng giải ngân ở vùng giá thấp).
Bạn cũng không bị chi phối bởi lòng tham khi thị trường hưng phấn tột độ (vì hệ thống buộc bạn phải chốt lời từng phần để đưa về mức cân bằng).
Hiểu rõ bản chất toán học và tôn trọng cấu trúc vận động của thị trường nội địa chính là ranh giới giữa một nhà quản trị danh mục có kỷ luật và một người đang bình quân giá xuống trong vô vọng.


.png)
.png)
.png)
.png)