.png)
.png)
.png)
.png)






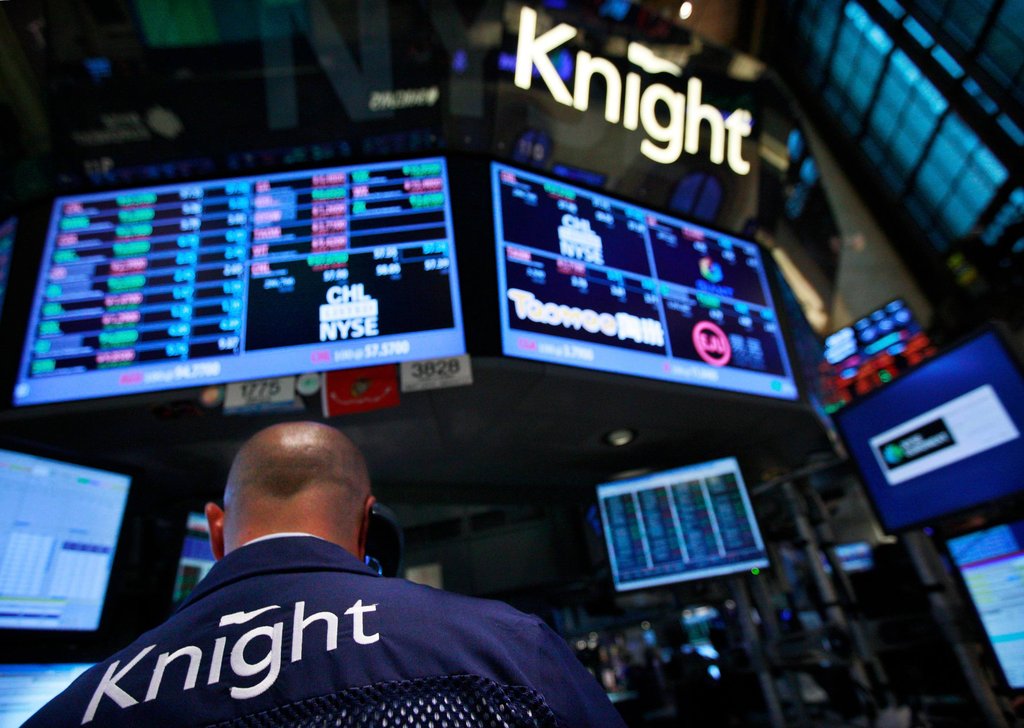
Knight Capital Group từng là một trong những nhà tạo lập thị trường (Market Maker) lớn nhất Phố Wall, xử lý hơn 10% tổng khối lượng giao dịch chứng khoán Mỹ mỗi ngày. Thế nhưng vào sáng ngày 1/8/2012, một bản cập nhật phần mềm cẩu thả đã biến hệ thống giao dịch tự động của họ thành một cỗ máy "đốt tiền". Thuật toán bị lỗi liên tục tung ra các lệnh mua ở giá đỉnh và bán ở giá đáy trên 150 mã cổ phiếu khác nhau với tốc độ hàng triệu cổ phiếu mỗi phút.
Chỉ trong vỏn vẹn 45 phút mất kiểm soát, công ty này đã ném qua cửa sổ 440 triệu USD, thổi bay toàn bộ vốn chủ sở hữu và rơi thẳng vào cảnh phá sản.
Tóm tắt sự kiện
Vào ngày 1/8/2012, Sở giao dịch chứng khoán New York (NYSE) ra mắt một chương trình thanh khoản mới. Để tương thích, Knight Capital đã cập nhật một đoạn code mới mang tên SMARS vào hệ thống định tuyến lệnh của mình.
Tuy nhiên, do lỗi của kỹ thuật viên, bản cập nhật này đã vô tình đánh thức một đoạn mã code cũ mang tên "Power Peg" - vốn đã bị bỏ hoang từ năm 2003. Chức năng của Power Peg là liên tục mua bán cổ phiếu bất chấp giá cả để đạt được khối lượng mục tiêu. Khi thị trường vừa mở cửa lúc 9:30 sáng, đoạn code "zombie" này sống dậy, gửi hàng triệu lệnh sai lầm ra thị trường, tự động mua giá cao và bán giá thấp. Đến 10:15 sáng, khi các kỹ sư tìm ra cách rút phích cắm máy chủ, công ty đã lỗ 440 triệu USD.
Cơ chế kỹ thuật: Khi máy móc phát điên
Sự sụp đổ của Knight Capital là cơn ác mộng tồi tệ nhất đối với bất kỳ ai giao dịch bằng hệ thống lập trình. Có 2 nguyên nhân cốt lõi:
(1) Vòng lặp tử thần "Mua đỉnh, Bán đáy"
Bản chất hệ thống của Knight Capital được thiết kế để chia nhỏ một lệnh lớn thành nhiều lệnh nhỏ (Child orders) nhằm tránh làm biến động thị trường. Tuy nhiên, đoạn code cũ Power Peg đã mất khả năng theo dõi số lượng lệnh đã khớp.
Nó liên tục nhồi lệnh mua vào thị trường với giá Bid (mua) ngày càng cao, sau đó ngay lập tức khớp lệnh bán (Ask) ở giá thấp hơn. Cứ mỗi mili-giây trôi qua, thuật toán lại tự động "cắt lỗ" và bào mòn vốn của công ty, tạo ra khoản lỗ khổng lồ trên 150 mã cổ phiếu khác nhau.
(2) Thiếu công tắc khẩn cấp (Kill Switch)
Khi phát hiện thị trường biến động điên rồ và tài khoản công ty bốc hơi hàng chục triệu USD mỗi phút, ban lãnh đạo Knight Capital đã hoảng loạn. Vấn đề là hệ thống của họ không có một nút "Kill Switch" tổng để dừng toàn bộ giao dịch ngay lập tức. Các kỹ sư phải lúng túng dò dẫm từng máy chủ (trong số hàng chục máy chủ) để tìm ra nguồn phát lệnh lỗi. Phải mất tới 45 phút, họ mới gỡ đúng hệ thống bị lỗi ra khỏi mạng lưới.
Diễn biến trọng tâm
Tháng 7/2012: Đội ngũ IT của Knight Capital cài đặt phần mềm mới lên 8 máy chủ, nhưng quên mất 1 máy chủ, tạo ra sự không đồng bộ trong hệ thống.
9:30 sáng ngày 1/8/2012: Thị trường mở cửa. Hệ thống lỗi bắt đầu xả 4 triệu lệnh giao dịch mỗi phút. Cổ phiếu của các công ty bị thuật toán nhắm tới biến động điên cuồng (có mã tăng 150% chỉ trong vài phút).
9:45 sáng: Các nhân viên của Knight Capital nhận được vô số cuộc gọi chửi bới từ khách hàng và cảnh báo từ NYSE, nhưng họ vẫn không biết nguyên nhân nằm ở máy chủ nào.
10:15 sáng: Nguồn lỗi được tìm thấy và vô hiệu hóa. Tuy nhiên, Knight Capital đang ôm một đống cổ phiếu rác giá trị hàng tỷ USD.
Hậu sự kiện: Để tồn tại và thanh toán tiền mua cổ phiếu, Knight Capital buộc phải bán tống bán tháo danh mục, chốt khoản lỗ 440 triệu USD. Cuối cùng, công ty bị thâu tóm bởi Getco LLC với giá rẻ mạt, chấm dứt kỷ nguyên của một tượng đài Phố Wall.
Bài học quản trị rủi ro
Sự kiện Knight Capital không chỉ là thảm họa dành riêng cho các quỹ HFT (High-Frequency Trading) mà còn để lại bài học kinh điển về quản trị rủi ro hệ thống (Systematic Risk) cho mọi nhà giao dịch. Đặc biệt trong bối cảnh các công cụ tự động hóa ngày càng phổ biến, việc thiết lập chiến lược cần tuân thủ 3 nguyên tắc cốt lõi:
(1) Quản trị rủi ro vận hành và quy trình kiểm thử nghiêm ngặt:
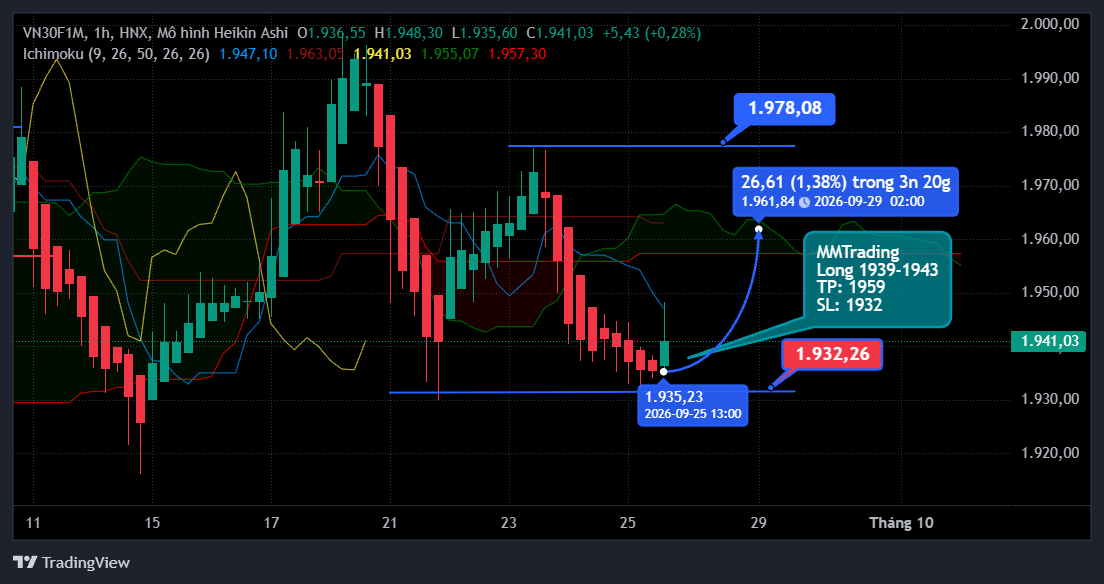
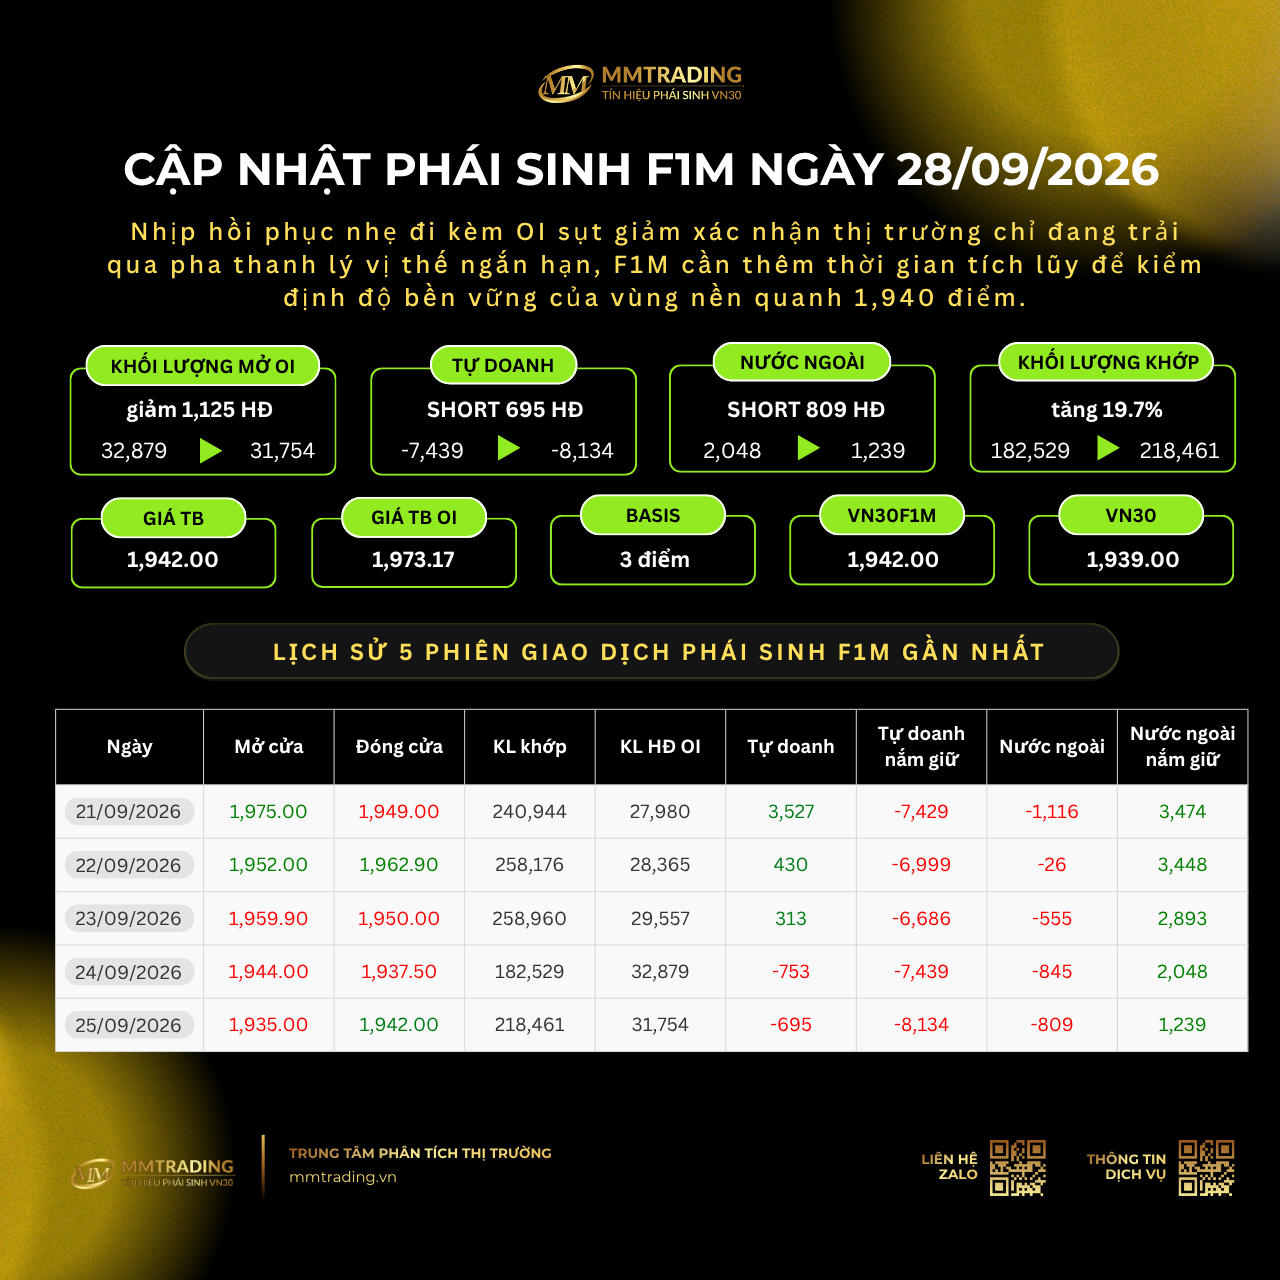
Bất kỳ một sự điều chỉnh nào trong hệ thống giao dịch – từ việc tinh chỉnh tham số chỉ báo, thay đổi điều kiện xác nhận giá nằm dưới mây Kumo trên TradingView, cho đến việc thiết lập cảnh báo tự động cho hợp đồng phái sinh VN30F1M – đều phải trải qua quá trình kiểm thử (Backtesting) và giao dịch giả lập toàn diện. Một sai số nhỏ trong thuật toán định tuyến hoặc điều kiện đầu vào có thể dẫn đến chuỗi lệnh sai lệch liên tục, bào mòn tài khoản trước khi nhà giao dịch kịp can thiệp thủ công.
(2) Thiết lập cơ chế ngắt mạch tự động (Kill Switch) và kiểm soát Maximum Drawdown:
Thảm họa 440 triệu USD bắt nguồn từ việc thiếu vắng một "công tắc khẩn cấp" để đóng băng hệ thống khi các thông số vượt ngưỡng rủi ro cho phép. Đối với một trader chuyên nghiệp, nguyên tắc này tương đương với việc thiết lập kỷ luật quản trị mức sụt giảm vốn tối đa (Maximum Drawdown) theo ngày hoặc tuần. Khi tổng mức thua lỗ chạm ngưỡng vi phạm cấu trúc quản trị vốn, hệ thống phải tự động kích hoạt "Kill Switch" – đóng toàn bộ vị thế và vô hiệu hóa quyền vào lệnh mới, nhằm ngăn chặn hoàn toàn các hành vi nhồi lệnh hay giao dịch trả thù.
(3) Rủi ro thực thi lệnh và độ trượt giá trong môi trường biến động cao:
Tốc độ khớp lệnh ưu việt có thể là một lợi thế, nhưng khi thị trường mất thanh khoản hoặc đi chệch hướng, nó sẽ khuếch đại rủi ro theo cấp số nhân. Việc nhồi lệnh liên tục mà không có các bộ lọc xác nhận chéo về khối lượng đặt thầu (Bid/Ask) và biên độ trượt giá sẽ dẫn đến tình trạng hệ thống tự động mua tại đỉnh hoặc bán khống tại đáy của các nhịp rũ hàng cực đoan.


.png)
.png)
.png)
.png)