.png)
.png)
.png)
.png)







Tóm tắt sự kiện
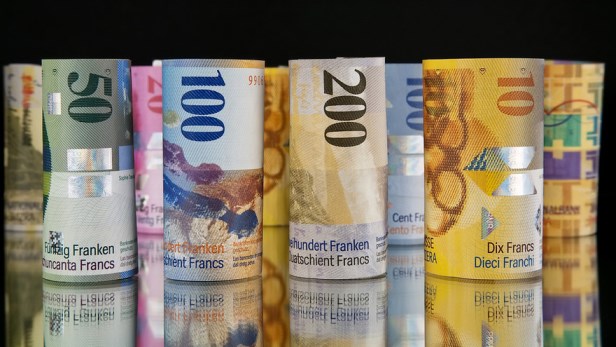
Ngày 15/01/2015 (sau này giới trader gọi là Ngày thứ Năm đen tối), Ngân hàng Trung ương Thụy Sĩ (SNB) đã gây ra một "trận động đất" trên toàn cầu khi đột ngột thông báo: Gỡ bỏ mức trần tỷ giá hối đoái 1.20 giữa đồng Euro (EUR) và đồng Franc (CHF).
Chỉ trong vài phút sau thông báo, tỷ giá EUR/CHF cắm đầu rơi tự do từ 1.20 xuống mức 0.85 (tức là đồng CHF tăng giá hơn 30% so với đồng Euro). Trên thị trường tỷ giá vốn dĩ chỉ dao động từng "pip" nhỏ lẻ, cú sập 30% này chẳng khác nào "một vụ nổ hạt nhân".
"Điểm nút" cốt lõi: Hàng triệu trader và quỹ đầu tư toàn cầu đã sử dụng đòn bẩy khổng lồ để "đặt cược" rằng SNB sẽ mãi mãi giữ vững mức trần tỷ giá này. Khi lòng tin bị phản bội, thanh khoản bốc hơi toàn tập, kéo theo sự phá sản dây chuyền của hàng loạt công ty môi giới (broker) lớn và khiến vô số trader không những cháy tài khoản mà còn nợ ngược lại sàn.
Cơ chế kỹ thuật: Bẫy thanh khoản và sự vô dụng của Dừng lỗ
Sự hủy diệt của ngày 15/01/2015 không đến từ phân tích kỹ thuật, mà đến từ cấu trúc vi mô của thanh khoản bị phá vỡ. Có hai nguyên nhân chính:
(1) Bẫy tâm lý "Bảo kê" từ Ngân hàng Trung ương
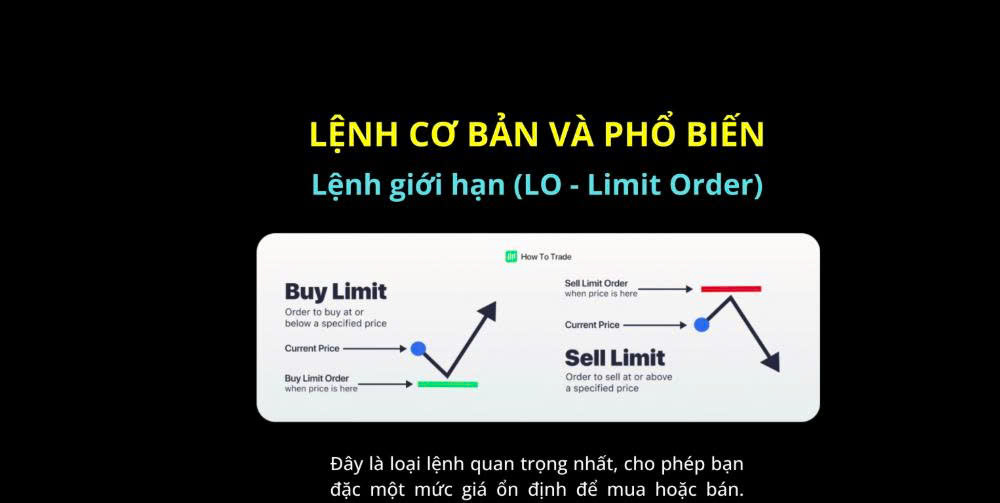
Từ năm 2011, SNB cam kết in vô hạn đồng CHF để mua vào đồng EUR nhằm giữ cho tỷ giá EUR/CHF không bao giờ rớt xuống dưới 1.20. Toàn thị trường coi đây là "kèo thơm không rủi ro". Đám đông thi nhau đặt lệnh Long (Mua) cặp EUR/CHF và cài lệnh Dừng lỗ (Stop-loss) ngay sát dưới mốc 1.20 (ví dụ 1.1990). Họ nghĩ rằng cùng lắm là SNB can thiệp, giá không thể thủng 1.20 được, nếu thủng thì cắt lỗ một chút là xong.
(2) Thanh khoản bốc hơi và Trượt giá (Slippage) chết chóc
Khi SNB bất ngờ từ bỏ cuộc chơi, không còn tay to nào chịu mua đồng Euro nữa. Hàng triệu lệnh bán tháo để cắt lỗ ồ ạt đẩy vào thị trường nhưng không có bất kỳ một lệnh mua nào đối ứng. Các hệ thống giao dịch bị "hổng" giá (Gap). Lệnh Stop-loss cài ở 1.1990 không thể khớp được vì không có người mua ở mức giá đó. Giá trượt thẳng xuống 1.10, rồi 1.00, rồi 0.85 mới bắt đầu có giao dịch lại. Lệnh cắt lỗ của trader bị sàn tự động khớp ở những mức giá sâu dưới đáy vực.
Diễn biến trọng tâm
2011 - 2014: SNB miệt mài bơm tiền giữ tỷ giá EUR/CHF trên 1.20, tạo ra một ranh giới hỗ trợ cứng trong mắt giới phân tích kỹ thuật.
Trước ngày 15/01/2015 đúng vài ngày: Các quan chức cấp cao của SNB vẫn lên mặt báo khẳng định sẽ bảo vệ mức trần 1.20 bằng mọi giá.
Sáng 15/01/2015: SNB bất ngờ ra thông báo gỡ bỏ trần tỷ giá. Tỷ giá rơi thẳng đứng, thị trường ngoại hối toàn cầu tê liệt trong hoảng loạn.
Hậu sự kiện: Các ông lớn môi giới ngoại hối như Alpari UK, Excel Markets tuyên bố phá sản ngay lập tức do khách hàng lỗ quá nặng không có tiền trả. Sàn FXCM lỗ thủng quỹ hơn 225 triệu USD. Hàng chục ngàn tài khoản cá nhân âm trạng thái, người chơi mất trắng và còn gánh thêm khoản nợ khổng lồ với sàn giao dịch do lỗi trượt giá.
Bài học quản trị rủi ro
Với các nhà giao dịch chuyên nghiệp, đặc biệt là khi sử dụng đòn bẩy cao, sự kiện này để lại 3 bài học đắt giá:
(1) Stop-loss không phải là bùa hộ mệnh tuyệt đối: Trong những cú rơi tự do cạn kiệt thanh khoản, lệnh dừng lỗ chỉ là một dòng code vô dụng. Giá sẽ trượt (Slippage) qua điểm cắt lỗ và tàn phá tài khoản ở mức giá tồi tệ nhất.
(2) Cái giá của đòn bẩy "chết người": Trong thị trường ngoại hối, trader rất hay xài đòn bẩy 1:100, 1:500. Với tỷ lệ này, chỉ cần giá đi ngược 1% đến 2% là cháy túi. Khi cặp EUR/CHF biến động tới 30% trong vài phút, tài khoản của trader bị xé toạc, dẫn tới tình trạng cháy quá đà (âm tiền). Quản trị vốn bằng tỷ lệ đòn bẩy thực tế mới là cốt lõi.
(3) Đừng bao giờ cược cả gia tài vào "lời hứa" của giới tinh hoa: Mọi ranh giới hỗ trợ hay kháng cự được tạo ra bởi các chính sách vĩ mô đều có thể bị phá bỏ trong chớp mắt vì lợi ích quốc gia của họ. Việc dồn toàn bộ vốn liếng vào các sự kiện chính sách là hành động tự sát.


.png)
.png)
.png)
.png)