.png)
.png)
.png)
.png)






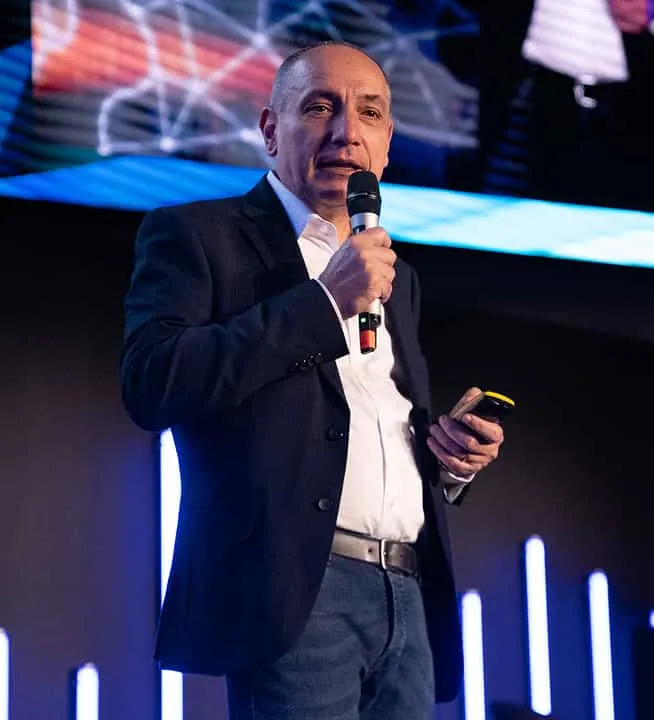
Trong giao dịch phái sinh, tỷ suất sinh lời đột biến ở một giải đấu ngắn hạn hoàn toàn có thể đến từ phương sai thống kê hoặc một chu kỳ thị trường thuận lợi. Tuy nhiên, việc duy trì thành tích đứng đầu tại World Cup Championship of Futures Trading tới 4 lần (2008, 2009, 2010, 2012) trên tài khoản tiền thật đã loại bỏ hoàn toàn yếu tố ngẫu nhiên. Kết quả này chứng minh tính ổn định và khả năng tái lập (reproducibility) của một hệ thống định lượng được kiểm chứng chặt chẽ.
Xuất thân là một kỹ sư cơ khí, Andrea Unger tiếp cận thị trường tài chính như một bài toán cơ học:
Khách quan hóa dữ liệu: Loại bỏ mọi nhận định cảm tính về việc thị trường "đắt" hay "rẻ".
Đo lường xác suất: Mỗi quyết định giải ngân đều phải dựa trên lợi thế toán học (Mathematical Edge) đã được kiểm định trên dữ liệu lịch sử.
Tự động hóa thực thi: Giảm thiểu tối đa sự can thiệp tâm lý trong quá trình khớp lệnh và quản trị vị thế.
Phần 2: Vì sao giao dịch theo cảm tính luôn thất bại trong phái sinh?
Thất bại của phần lớn nhà giao dịch phái sinh cá nhân bắt nguồn từ sự thiếu nhất quán khi thực thi kỷ luật dưới áp lực đòn bẩy tài chính cao:
Thiên kiến xác nhận (Confirmation Bias): Cố tìm kiếm các thông tin hoặc chỉ báo kỹ thuật ủng hộ nhận định ban đầu khi vị thế đang lỗ, thay vì chấp nhận thực tế thị trường.
Tâm lý sợ thua lỗ (Loss Aversion): Trì hoãn việc cắt lỗ với hy vọng giá sẽ hồi phục, khiến một khoản lỗ nhỏ trong phiên biến thành mức sụt giảm vốn nghiêm trọng.
Bất cân xứng tỷ lệ Lời/Lỗ: Chốt lời quá sớm khi thị trường mới bắt đầu vào xu hướng do tâm lý sợ mất lãi, làm triệt tiêu lợi thế kỳ vọng toán học dài hạn của hệ thống.
Unger giải quyết triệt để vấn đề này bằng việc thiết lập hệ thống giao dịch cơ học (Mechanical Trading System). Một thiết lập vào lệnh chỉ có giá trị khi được cấu trúc thành các biến số logic đo lường được và phải vượt qua các bài kiểm thử ngoài mẫu (Out-of-sample/Walk-forward Testing) trước khi triển khai vốn thực tế.
Phần 3: Cách thức vận hành chiến lược bứt phá mở phiên (Opening Range Breakout)
Chiến lược chủ đạo mang lại hiệu suất ổn định cho Unger tập trung vào việc khai thác sự bùng nổ biên độ tại thời điểm mở cửa phiên giao dịch chính (Regular Trading Hours - RTH) trên các hợp đồng tương lai chỉ số (S&P 500, DAX) và hàng hóa (Dầu thô, Vàng).
1. Cơ chế khớp lệnh đầu phiên
Thời điểm mở phiên là giai đoạn thanh khoản và khối lượng tập trung cao nhất trong ngày. Đây là lúc thị trường hấp thụ toàn bộ dòng tiền tái cơ cấu từ các tổ chức, các lệnh chờ theo tin tức qua đêm và hoạt động thanh lý vị thế yếu. Sự mất cân bằng cung cầu dồn nén tại thời điểm này thường kích hoạt một xung lực dịch chuyển đơn hướng có quán tính mạnh, thay vì các dao động ngẫu nhiên.
2. Quy trình thiết lập và bộ lọc tín hiệu
Hệ thống không đuổi theo mọi cú bứt phá mà áp dụng các điều kiện chọn lọc cơ học:
Xác định biên độ tham chiếu (Reference Range): Ghi nhận mức giá cao nhất (High) và thấp nhất (Low) trong khoảng 15 đến 30 phút đầu tiên của phiên giao dịch.
Bộ lọc độ nén biến động (ATR Filter): So sánh biên độ mở phiên với giá trị ATR (Average True Range) 14 phiên gần nhất. Nếu biên độ mở phiên chiếm tỷ lệ quá lớn so với mức biến động trung bình ngày, hệ thống sẽ hủy bỏ điều kiện vào lệnh do dư địa dao động đã cạn kiệt. Lệnh chỉ kích hoạt khi vùng tích lũy đầu phiên nén đủ chặt.
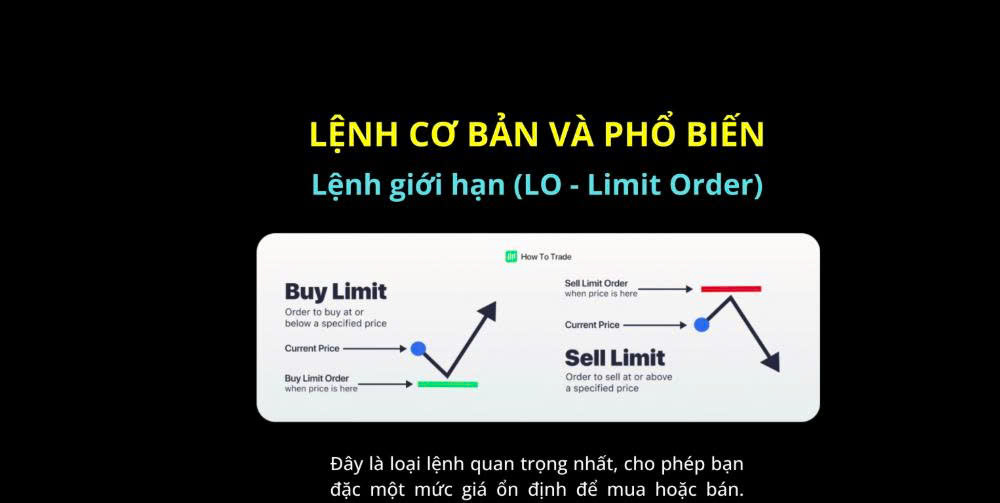
Kích hoạt vị thế (Order Execution):Đặt lệnh chờ Buy Stop phía trên High.Đặt lệnh chờ Sell Stop phía dưới Low.
Phần 4: Quản trị rủi ro và 3 quy tắc đóng lệnh bắt buộc
Trong hệ thống định lượng của Unger, điểm vào lệnh chỉ đóng góp một phần nhỏ vào kết quả chung. Cơ chế quản lý vị thế mở đóng vai trò quyết định trong việc bảo toàn vốn và tối ưu hóa lợi nhuận thông qua 3 lớp phòng vệ:
1. Cắt lỗ theo biến động (Volatility Stop):
Phương pháp: Điểm dừng lỗ được thiết lập tự động theo bội số của chỉ số biến động ATR ngay tại thời điểm khớp lệnh. Mức rủi ro tối đa luôn cố định ở ngưỡng 1% - 1.5% quy mô tài khoản.
Mục tiêu kỹ thuật: Đảm bảo khoảng dừng lỗ thích ứng theo từng điều kiện thị trường thực tế; loại bỏ hoàn toàn việc nới rộng điểm dừng lỗ theo cảm tính.
2. Thoát lệnh theo thời gian (Time-based Exit):
Phương pháp: Vị thế sẽ tự động đóng theo giá thị trường nếu sau một khoảng thời gian định trước (từ 60 đến 120 phút) giá không bứt phá tạo đà di chuyển đủ xa khỏi điểm vào lệnh.
Mục tiêu kỹ thuật: Giải phóng vốn khỏi trạng thái giá đi ngang tích lũy (Sideway) và triệt tiêu rủi ro bị quét dừng lỗ do nhiễu động giá kéo dài.
3. Tất toán lệnh cuối ngày (Intraday Liquidation):
Phương pháp: Đóng toàn bộ các vị thế đang mở trước thời điểm kết thúc phiên giao dịch chính trong ngày.
Mục tiêu kỹ thuật: Triệt tiêu rủi ro trượt giá (Slippage) do khoảng trống giá (Gap) xuất hiện vào đầu phiên giao dịch tiếp theo trước các biến cố địa chính trị hoặc vĩ mô ngoài giờ.
Phần 5: Ba bài học thực tế cho nhà giao dịch cá nhân
Chấp nhận tỷ lệ thắng thực tế: Các hệ thống theo xu hướng bùng nổ (Breakout) thường chỉ duy trì tỷ lệ thắng (Win Rate) trong khoảng 40% - 48%. Hiệu quả danh mục đến từ tỷ lệ chi trả (Payoff Ratio) đạt mức từ 2:1 trở lên, đảm bảo lợi nhuận trung bình trên các lệnh thắng vượt trội hoàn toàn so với chi phí của chuỗi lệnh dừng lỗ nhỏ.
Phòng tránh bẫy khớp dữ liệu quá mức (Overfitting): Sai lầm phổ biến khi phát triển hệ thống là tinh chỉnh quá nhiều thông số chỉ báo để đường cong tăng trưởng vốn trong quá khứ đạt trạng thái lý tưởng. Một mô hình định lượng bền vững cần duy trì cấu trúc quy tắc tối giản để thích ứng khi cấu trúc thị trường thay đổi.
Đa dạng hóa danh mục phi tương quan: Unger không phân bổ toàn bộ vốn vào một sản phẩm đơn lẻ. Vận hành cùng lúc các chiến lược trên nhiều lớp tài sản có độ tương quan thấp (chỉ số chứng khoán kết hợp kim loại và nông sản) giúp phân tán rủi ro đặc thù và kiểm soát mức sụt giảm vốn tối đa (Maximum Drawdown) ở ngưỡng an toàn.


.png)
.png)
.png)
.png)